Kalkulation
Kalkulation in der Gastronomie 2026: Vom Wareneinsatz zum Kartenpreis
Stand: September 2026
11 Min. LesezeitHier wird eine Speisekarte Schritt für Schritt kalkuliert: Zuschlagssatz aus der BWA, 7 Prozent Umsatzsteuer auf Speisen und 19 Prozent auf Getränke. Außerdem zeigt der Beitrag, wie sich der Mindestlohn von 14,60 Euro ab Januar 2027 auf jeden Teller auswirkt.

Inhalt dieses Beitrags
- Die Kalkulation in der Gastronomie folgt der Zuschlagsformel
- Beispielbetrieb mit 600.000 Euro Nettoumsatz: 241 Prozent Zuschlag
- Das Schnitzel für 20,50 Euro: vom Wareneinsatz bis zum Kartenpreis
- Getränke rechnen mit 19 Prozent und einem eigenen Faktor
- Richtwerte für 2026: Diese Quoten gelten als tragfähig
- Menüpauschalen im Weihnachtsgeschäft: 30 Prozent Getränkeanteil sind zulässig
- Deckungsbeitrag schlägt Quote: Das Steak mit 40 Prozent Wareneinsatz trägt mehr
- Stellschrauben nach Wirkung: Preis vor Einkauf vor Mix
- Mindestlohn 2027: Die Karte zum 1. Januar ist jetzt zu rechnen
Stand: 28. September 2026
Die Kalkulation in der Gastronomie gilt als tragfähig, wenn der Wareneinsatz einer Speise 28 bis 32 Prozent ihres Nettoverkaufspreises ausmacht. Bei Getränken sind es 18 bis 22 Prozent. Für Speisen heißt das: Materialkosten mal 3,1 bis 3,6 ergeben den Nettopreis. Welcher Faktor zu Ihrem Betrieb passt, sehen Sie in der eigenen BWA (betriebswirtschaftliche Auswertung). Mit diesen Spannen arbeiten Gastronomieberater für den klassischen Restaurantbetrieb, Stand 2026. Imbiss, Bar und Hotelrestaurant haben eine andere Kostenstruktur, rechnen aber nach derselben Logik.
Ende September ist ein guter Zeitpunkt, die Karte neu zu rechnen. Die Angebote für Weihnachtsfeiern gehen jetzt an die Firmenkunden. Zum 1. Januar 2027 steigt der gesetzliche Mindestlohn laut Bundesarbeitsministerium von 13,90 auf 14,60 Euro, also um 5,04 Prozent. Seit dem 1. Januar 2026 gilt auf Speisen dauerhaft der ermäßigte Umsatzsteuersatz von 7 Prozent. Getränke bleiben bei 19 Prozent, Rechtsgrundlage ist § 12 Abs. 2 Nr. 15 UStG.
Viele Betriebe haben ihre Kartenpreise nach der Steuersenkung nicht angefasst. Die Beratungsfirma wmp consult hat im Auftrag der Gewerkschaft NGG mehr als 180.000 Gerichte in über 12.000 Restaurants verglichen, Oktober 2025 gegen Februar und März 2026. Ergebnis: 91 Prozent der Preise blieben gleich, im Schnitt stiegen sie um 0,5 Prozent. Der DEHOGA verweist dagegen auf die Kosten: Die Arbeitskosten im Gastgewerbe lagen im zweiten Quartal 2026 mehr als 53 Prozent über dem Stand des ersten Quartals 2022. Beide Zahlen zeigen dasselbe. Wer den Preis gehalten hat, hat seine Nettomarge aufgefüllt. Ob das für 2027 reicht, zeigt nur eine neue Rechnung.
Die Nachfrage hilft dabei nicht. Laut Statistischem Bundesamt setzte die Gastronomie im Juli 2026 real 4,7 Prozent weniger um als im Juli 2025, nominal aber 3,1 Prozent mehr. Es landet also mehr Geld in der Kasse, obwohl weniger Teller über den Pass gehen. In diesem Umfeld muss jede Preiserhöhung für 2027 funktionieren.
Die Kalkulation in der Gastronomie folgt der Zuschlagsformel
So sieht das Grundschema aus, nach dem Küchenchefs und Steuerberater gleichermaßen rechnen:
Wareneinsatz nennt man die Nettokosten aller Zutaten, die auf dem Teller landen. Dazu gehören Beilage, Garnitur und Bratfett. Das Brot mit Butter gehört dazu, wenn es zum Gericht serviert wird. Rechnen Sie mit dem Einkaufsgewicht und nicht mit dem Tellergewicht. Ein Rinderbraten verliert beim Parieren und Schmoren spürbar an Gewicht, und diesen Verlust zahlen Sie beim Einkauf mit.
Der Gemeinkostenzuschlag verteilt alle übrigen Kosten des Betriebs auf den Wareneinsatz:
- Gemeinkostenzuschlag in Prozent = Gemeinkosten des Jahres ÷ Wareneinsatz des Jahres × 100
- Kalkulationsfaktor = Nettoverkaufspreis ÷ Wareneinsatz
- Wareneinsatzquote = Wareneinsatz ÷ Nettoverkaufspreis × 100
Faktor und Quote beschreiben dieselbe Sache von zwei Seiten. Ein Faktor von 3,33 bedeutet eine Wareneinsatzquote von 30 Prozent. Viele Betriebe rechnen einfach mit einem pauschalen Faktor von 3 oder 3,5. Das geht schnell, übergeht aber Pacht, Personal und Energie des eigenen Hauses. Eine Pacht in der Innenstadt verlangt einen anderen Faktor als ein Landgasthof mit abbezahlter Immobilie.
Beispielbetrieb mit 600.000 Euro Nettoumsatz: 241 Prozent Zuschlag
Die folgenden Zahlen sind ein Rechenbeispiel. Sie stehen für ein Gasthaus mit Mittags- und Abendgeschäft, in dem der Inhaber selbst am Pass steht. Setzen Sie für Ihren Betrieb die Werte der letzten Jahres-BWA ein, oder rechnen Sie die Monate Januar bis August 2026 auf das Jahr hoch.
| Posten | Euro pro Jahr | Anteil am Nettoumsatz |
|---|---|---|
| Nettoumsatz | 600.000 | 100,0 % |
| Wareneinsatz Speisen und Getränke | 174.000 | 29,0 % |
| Personalkosten inkl. Arbeitgeberanteile | 228.000 | 38,0 % |
| Pacht und Nebenkosten | 54.000 | 9,0 % |
| Energie | 30.000 | 5,0 % |
| Versicherung, Kasse, Reparaturen, Abschreibung, Werbung | 60.000 | 10,0 % |
| Kalkulatorischer Unternehmerlohn | 48.000 | 8,0 % |
| Ergebnis | 6.000 | 1,0 % |
Die Gemeinkosten ergeben zusammen 420.000 Euro. Geteilt durch den Wareneinsatz von 174.000 Euro sind das 241,4 Prozent Zuschlag. Jeder Euro Ware muss also zusätzlich 2,41 Euro für die übrigen Kosten einspielen.
Der Unternehmerlohn ist die Zeile, die in der Praxis am häufigsten fehlt. Bei Einzelunternehmen und Personengesellschaften steht das Gehalt des Inhabers nicht in der BWA. Ohne diese Zeile sieht die Rechnung besser aus, als sie ist. Die 48.000 Euro im Beispiel entsprechen ungefähr dem, was ein angestellter Betriebsleiter kosten würde. Nach Abzug bleibt ein Prozent Ergebnis übrig. Dieser Betrieb bezahlt seinen Inhaber, legt aber kaum etwas für die nächste Spülmaschine oder einen schwachen Januar zurück.
Das Schnitzel für 20,50 Euro: vom Wareneinsatz bis zum Kartenpreis
Auf der Rezepturkarte steht ein Schweineschnitzel mit Bratkartoffeln und Beilagensalat. Beispielwerte: Fleisch 2,60 Euro, Panade und Bratfett 0,45 Euro, Bratkartoffeln 0,85 Euro, Salat mit Dressing 0,90 Euro, Zitrone, Preiselbeeren und Garnitur 0,40 Euro. Macht zusammen 5,20 Euro Wareneinsatz.
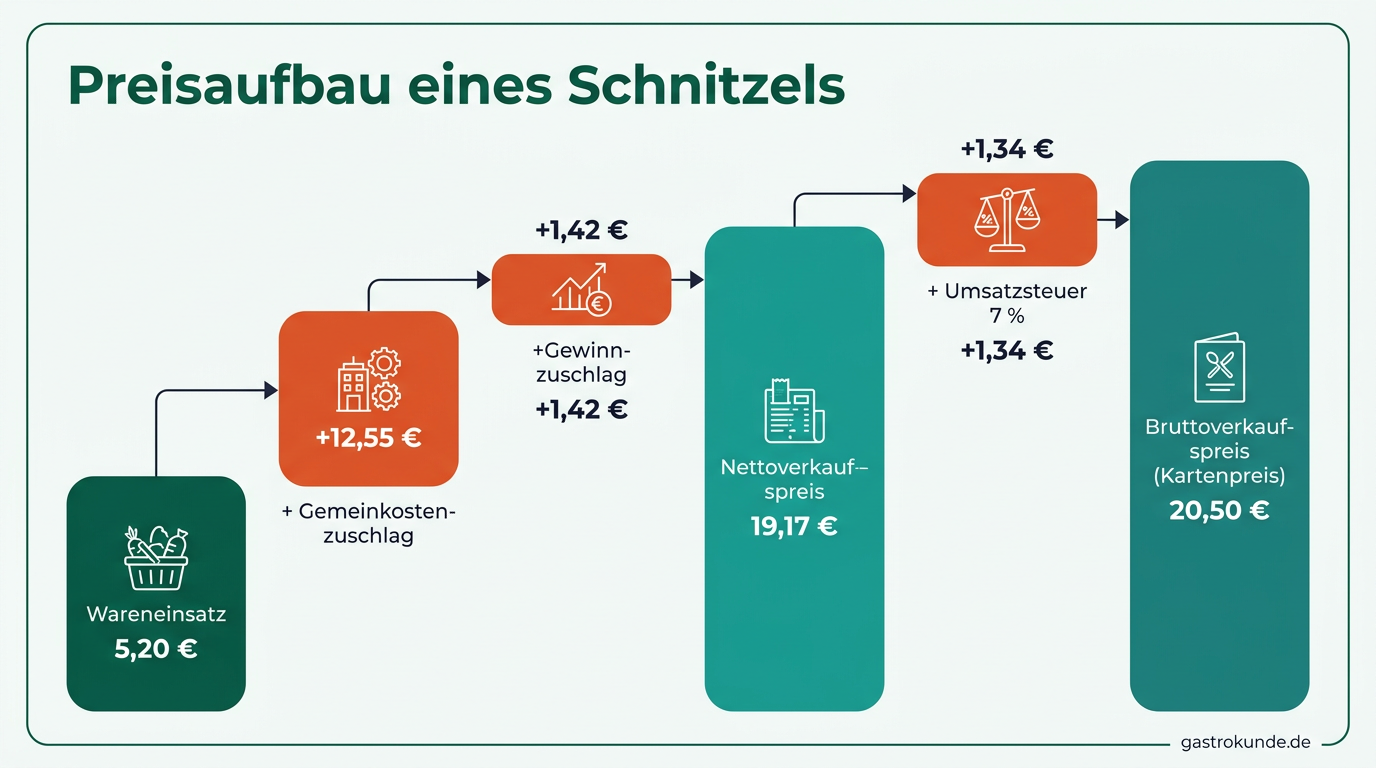
Der Netto-Faktor liegt bei 3,69, die Wareneinsatzquote bei 27,1 Prozent. Damit liegt das Gericht etwas unter der Richtspanne für Speisen und hat Puffer, falls das Fleisch teurer wird.
Mit dem Steuersatz von 2025 sieht es anders aus. Hätte dieses Schnitzel schon 2025 für 20,50 Euro auf der Karte gestanden, wären bei 19 Prozent Umsatzsteuer netto nur 17,23 Euro geblieben. Das sind 52 Cent unter den Selbstkosten, jeder verkaufte Teller hätte also Geld gekostet. Bei 7 Prozent bleiben vom gleichen Kartenpreis 19,16 Euro netto. Für denselben Gewinn hätte die Karte 2025 also 22,81 Euro verlangen müssen. So erklären sich die 91 Prozent unveränderten Preise aus der NGG-Auswertung: Viele Betriebe haben mit der Steuersenkung Gerichte aus dem Verlust geholt, die sie vorher unter Wert verkauft hatten.
Getränke rechnen mit 19 Prozent und einem eigenen Faktor
Nehmen wir 0,4 Liter Pils vom Fass. Im Beispiel kostet der Liter im Einkauf 2,20 Euro netto. Dazu kommen 5 Prozent Schankverlust, den Sie in Ihrem Betrieb mit einem Abgleich von Fassbestand und verkauften Gläsern messen sollten. Das ergibt 0,92 Euro Wareneinsatz. Bei 4,90 Euro auf der Karte bleiben nach 19 Prozent Umsatzsteuer 4,12 Euro netto. Die Wareneinsatzquote liegt damit bei 22,3 Prozent, der Deckungsbeitrag bei 3,20 Euro. Deckungsbeitrag heißt: Nettopreis minus Wareneinsatz, also der Betrag, der für Gemeinkosten und Gewinn übrig bleibt.
Rechnen Sie das Bier mit demselben Zuschlag wie das Schnitzel, kommen Sie auf 4,04 Euro Kartenpreis. Das ist rechnerisch sauber, verschenkt aber Marge. Ein Glas zapfen dauert Sekunden, ein Schnitzel dagegen braucht einen Koch und einen Platz auf dem Herd. Betriebe mit genauer Kostenrechnung teilen die Personalkosten deshalb auf Küche und Service auf und rechnen für Speisen und Getränke getrennte Zuschläge. Für den Anfang reicht es, beide Gruppen getrennt auszuwerten, damit eine gute Getränkequote keine schlechte Speisenquote verdeckt.
Cafés sollten beachten: Laut IHK Schwaben gelten Milch und Milchmischgetränke mit mindestens 75 Prozent Milchanteil bei Mitnahme oder Lieferung als begünstigt und laufen mit 7 Prozent. Beim Verzehr vor Ort gilt der Getränkesatz von 19 Prozent. Ein Cappuccino zum gleichen Kartenpreis bringt also je nach Verkaufsart unterschiedlich viel netto. Beide Varianten müssen in der Kasse als eigene Artikel mit eigenem Steuerschlüssel angelegt sein.
Richtwerte für 2026: Diese Quoten gelten als tragfähig
Eine kostenlose, amtliche Aufschlüsselung der Kostenquoten nach Betriebstyp gibt es nicht. Genau diese Aufteilung nach Café, Imbiss, Gaststätte oder Landrestaurant bietet der kostenpflichtige Betriebsvergleich, den der DEHOGA für einzelne Bundesländer herausgibt. Die folgenden Werte stammen deshalb aus zwei Quellen, die man auseinanderhalten sollte: den Aussagen des Verbands über die tatsächliche Lage und den Zielwerten aus der Beratung.
| Kennzahl | Wert | Quelle und Stand |
|---|---|---|
| Wareneinsatz Speisen | 28 bis 32 % vom Nettoumsatz | Zielwert aus Beratungsprojekten, Gastro Piraten, 2026 |
| Wareneinsatz Getränke | 18 bis 22 % | wie oben |
| Wareneinsatz gesamt, klassisches Restaurant | 25 bis 28 % | wie oben |
| Wareneinsatz plus Personal (Prime Cost) | unter 60 bis 65 % | wie oben |
| Personalkosten, viele klassische Restaurants | über 40 % | DEHOGA Bundesverband, 2025 |
| Wareneinsatz, viele klassische Restaurants | über 30 % | DEHOGA Bundesverband, 2025 |
| Personalkosten Fast Casual | 25 bis 30 % | Branchenfaustregel, 2026 |
| Personalkosten Casual Dining | 30 bis 35 % | Branchenfaustregel, 2026 |
| Personalkosten Full Service | 33 bis 38 % | Branchenfaustregel, 2026 |
| Personalkosten Fine Dining | 38 bis 45 % | Branchenfaustregel, 2026 |
Der Abstand zwischen Soll und Ist ist das eigentlich Interessante an der Tabelle. Wenn der DEHOGA für viele klassische Restaurants mehr als 40 Prozent Personalkosten und mehr als 30 Prozent Wareneinsatz nennt, bleiben weniger als 30 Prozent für Pacht, Energie, Abschreibung, Tilgung und den Inhaber. Die Zielwerte der Berater sind also keine Beschreibung des Durchschnitts. Sie zeigen, wo ein Betrieb landen muss, um dauerhaft Rücklagen zu bilden. Die Personalquoten nach Konzept sind Faustregeln und keine Statistik. Nutzen Sie sie zur Orientierung, nicht als Maßstab für Ihren Betrieb.
Menüpauschalen im Weihnachtsgeschäft: 30 Prozent Getränkeanteil sind zulässig
Seit Speisen und Getränke unterschiedlich besteuert werden, muss jede Pauschale aufgeteilt werden. Das betrifft das Weihnachtsmenü mit Weinbegleitung ebenso wie das Buffet für die Firmenfeier. Laut IHK Darmstadt muss ein Gesamtpreis grundsätzlich nach dem Anteil für Speisen und dem für Getränke aufgeteilt werden. Das Bundesfinanzministerium beanstandet es nach dem dazu veröffentlichten BMF-Schreiben aber nicht, wenn der Getränkeanteil pauschal mit 30 Prozent des Pauschalpreises angesetzt wird.
Wer die Pauschale aus Vorsicht komplett mit 19 Prozent abrechnet, verliert in diesem Beispiel 5,87 Euro netto pro Gast. Bei einer Firmenfeier mit 40 Gästen sind das 234,80 Euro an einem einzigen Abend. Den Nettoerlös von 80,66 Euro sollten Sie dann mit der Zuschlagsformel gegenrechnen: Wareneinsatz für alle Gänge plus Wein, Aufschlag für den zusätzlichen Servicebedarf, Gewinn. Das Menü für die Weihnachtsfeier ist schnell zu knapp kalkuliert, weil die Mise en place (das Vorbereiten aller Komponenten vor dem Service) für 40 Personen mehr Stunden kostet als das normale À-la-carte-Geschäft.
Deckungsbeitrag schlägt Quote: Das Steak mit 40 Prozent Wareneinsatz trägt mehr
Wer nur auf die Wareneinsatzquote schaut, streicht womöglich das falsche Gericht. Zwei Beispiele von derselben Karte:
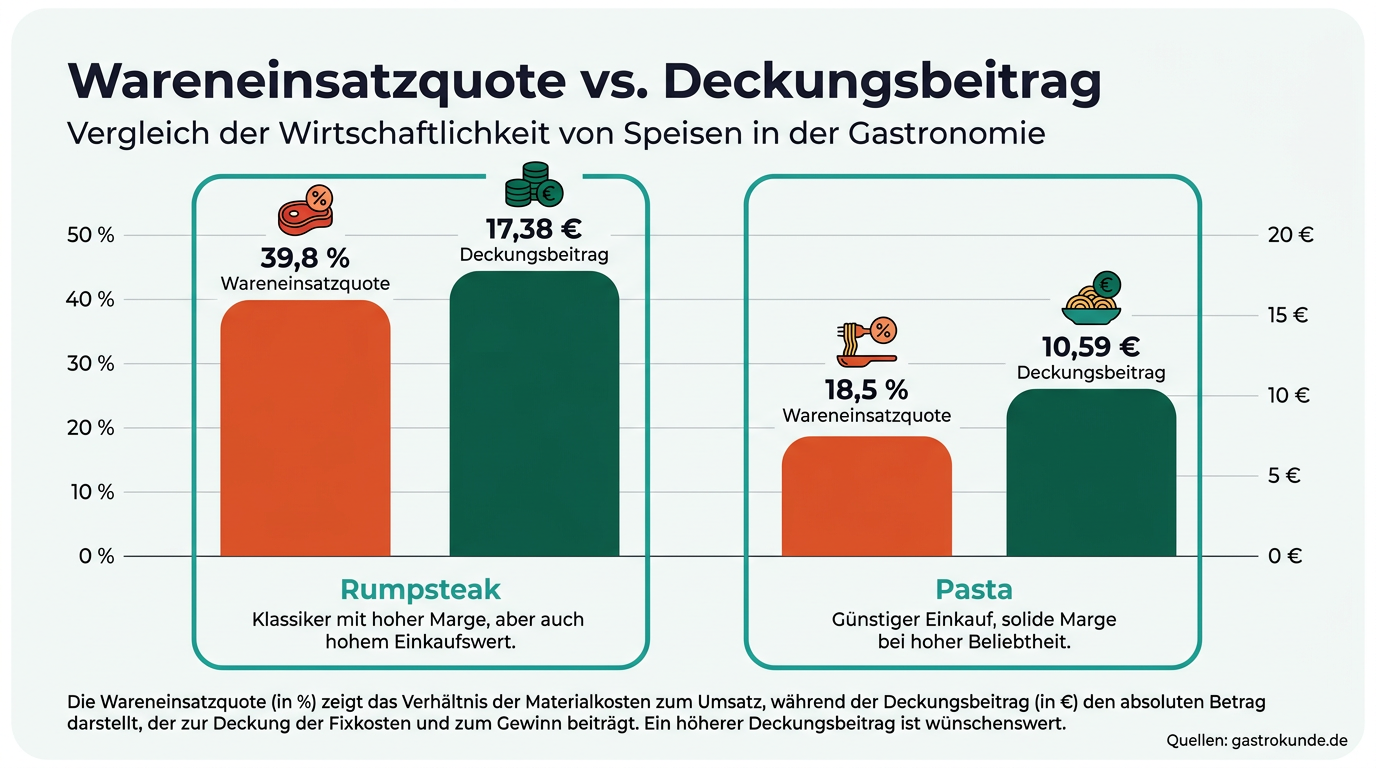
| Gericht | Kartenpreis | Netto | Wareneinsatz | Quote | Deckungsbeitrag |
|---|---|---|---|---|---|
| Rumpsteak mit Beilagen | 30,90 € | 28,88 € | 11,50 € | 39,8 % | 17,38 € |
| Pasta mit Tomatensauce | 13,90 € | 12,99 € | 2,40 € | 18,5 % | 10,59 € |
Die Pasta hat die schönere Quote, das Steak bringt aber pro Teller 6,79 Euro mehr Deckungsbeitrag. Miete, Personal und Strom werden aus Euro bezahlt, nicht aus Prozenten. Das Steak hat trotzdem seine Haken. Der Einkaufspreis schwankt stärker, der Grillposten ist an einem vollen Freitag schnell am Limit, und ein Gast mit Steak bleibt eher für ein zweites Glas Rotwein, was den Tisch länger blockiert. Menü-Engineering, also die gezielte Auswertung der Karte nach Absatz und Deckungsbeitrag, bezieht all das ein. Die Kassenauswertung der letzten drei Monate reicht als Grundlage.
Stellschrauben nach Wirkung: Preis vor Einkauf vor Mix
Der Nettopreis wirkt am stärksten
Eine Preiserhöhung um 3 Prozent über die ganze Karte bringt dem Beispielbetrieb 18.000 Euro mehr Nettoumsatz, wenn gleich viele Gäste kommen. Weil Ware und Personal dadurch nicht teurer werden, landet der ganze Betrag im Ergebnis. Aus 6.000 würden 24.000 Euro. Genau hier liegt allerdings das Risiko. Wenn die realen Umsätze so sinken wie im Juli 2026, kommen nicht automatisch gleich viele Gäste.
Wie viele Gäste Sie verlieren dürfen, lässt sich rechnen. Vorher bleiben von jedem Umsatzeuro 71 Cent Deckungsbeitrag nach Ware. Nach 3 Prozent Preiserhöhung sind es 74 Cent bezogen auf den alten Preis. Die Erhöhung lohnt sich, solange weniger als rund 4 Prozent der Bons wegfallen. Die Rechnung setzt voraus, dass nur der Wareneinsatz mit der Gästezahl schwankt. Stehen bei weniger Gästen auch weniger Leute im Dienstplan, dürfen Sie etwas mehr Gäste verlieren.
Der Wareneinsatz folgt dem Einkauf, und der hat sich 2026 verschoben
Jeder Prozentpunkt Wareneinsatz entspricht im Beispiel 6.000 Euro im Jahr. Die Lebensmittelpreise insgesamt waren im August 2026 laut Statistischem Bundesamt nur 0,1 Prozent teurer als ein Jahr zuvor. Innerhalb des Warenkorbs gibt es aber große Unterschiede. Eier kosteten 15,2 Prozent mehr, frisches Gemüse 5,2 Prozent und Fisch 4,4 Prozent mehr. Butter wurde dagegen 29,9 Prozent billiger, Molkereiprodukte 5,5 Prozent. Für die Küche folgt daraus: Frühstück, Eiergerichte und die Fischkarte brauchen eine neue Rezepturkarte. Buttersaucen und Desserts auf Sahnebasis haben dagegen etwas Luft gewonnen. Damit Sie solche Verschiebungen bemerken, bevor der Jahresabschluss sie zeigt, braucht es eine monatliche Inventur mit Abgleich gegen den Soll-Wareneinsatz aus der Kasse.
Der Mix wirkt ohne Preisschild
Wenn Sie ein Gericht mit hohem Deckungsbeitrag auf der Karte oben rechts platzieren, der Service es aktiv empfiehlt und eine Tagesempfehlung es ergänzt, verschiebt sich der Absatz. Einen festen Prozentsatz dafür gibt es nicht, und wer Ihnen einen verspricht, verkauft meist ein Kartendesign. Messen Sie den Effekt in Ihrer eigenen Kassenauswertung.
Personal ist der größte Block und der langsamste Hebel
Mit 38 Prozent sind die Personalkosten im Beispiel der größte Posten. Verträge, Kündigungsfristen und Tarifbindung machen Veränderungen hier aber langsam. Kurzfristig hilft ein Dienstplan, der sich an der Umsatzprognose je Wochentag orientiert. Die Arbeitszeit muss dabei vollständig aufgezeichnet werden, gerade bei Minijobs. Betriebe, die hier sparen, riskieren bei einer Prüfung durch den Zoll weit mehr als die Differenz.
Mindestlohn 2027: Die Karte zum 1. Januar ist jetzt zu rechnen
Wie stark der Mindestlohn auf Ihre Personalkosten durchschlägt, hängt davon ab, wie viele Stunden nahe an der Lohnuntergrenze liegen und ob die Gruppen darüber nachziehen. Angenommen, die Personalkosten im Beispielbetrieb steigen insgesamt um 4 Prozent. Das sind 9.120 Euro mehr. Die Gemeinkosten wachsen auf 429.120 Euro, der Zuschlag auf 246,6 Prozent.
Bleibt die Karte bei 20,50 Euro, bleiben pro Teller noch 1,14 Euro Gewinn statt 1,42 Euro, also ein Fünftel weniger. 40 Cent mehr auf der Karte reichen in diesem Beispiel aus. Mit einer pauschalen Erhöhung von 5 Prozent auf alles läge das Schnitzel bei 21,50 Euro. Das riskiert Gäste, ohne dass es nötig wäre.
Der häufigste Fehler bei der Preisrunde zum Jahreswechsel: Die Rezepturkarten sind von 2023 oder älter, und die Karte wird pauschal erhöht. Dann sind Eiergerichte und Fisch zu billig und Gerichte mit Butter zu teuer. Und die Bestseller, die den Umsatz tragen, verlieren ausgerechnet die Gäste, die am häufigsten kommen.
Die Schritte bis Dezember in dieser Reihenfolge: Holen Sie aus der Kasse die zehn meistverkauften Speisen und die fünf wichtigsten Getränke. Aktualisieren Sie für diese 15 Artikel die Rezepturkarten mit Einkaufspreisen vom September. Rechnen Sie aus der BWA von Januar bis August 2026 den Gemeinkostenzuschlag hoch und schlagen Sie die erwartete Lohnerhöhung darauf. Tragen Sie beides in den Kalkulationsrechner auf gastrokunde.de ein, der Faktor, Wareneinsatzquote und Kartenpreis für 7 und 19 Prozent getrennt ausgibt. Dann bleibt genug Zeit, die neue Karte zum 1. Januar 2027 zu drucken und die Kasse umzustellen, bevor die erste Lohnabrechnung mit 14,60 Euro kommt.
Wer ein Restaurant im Hotel führt, rechnet das Frühstück zusätzlich gegen die Zimmerpauschale. Wie Zimmerpreis und Auslastung dort zusammenhängen, steht im Beitrag „Hotellerie 2026: Auslastung, Zimmerpreis und RevPAR richtig steuern“.