Gründung
Restaurant eröffnen 2026: Kapitalbedarf, Genehmigungen und die Fehler, die Gründer Geld kosten
Stand: September 2026
11 Min. LesezeitWas ein Restaurant mit 60 Plätzen im Jahr 2026 an Startkapital braucht, in welcher Reihenfolge die Genehmigungen laufen und wie viele Gäste pro Tag für die Gewinnschwelle nötig sind. Mit Beispielrechnung, Mindestlohn 2027 und drei typischen Gründungsfehlern.

Inhalt dieses Beitrags
- Restaurant eröffnen 2026: sieben Prozent Steuer auf Speisen, aber weniger Gäste
- Übernahme oder Neugründung: die Entscheidung vor dem ersten Euro
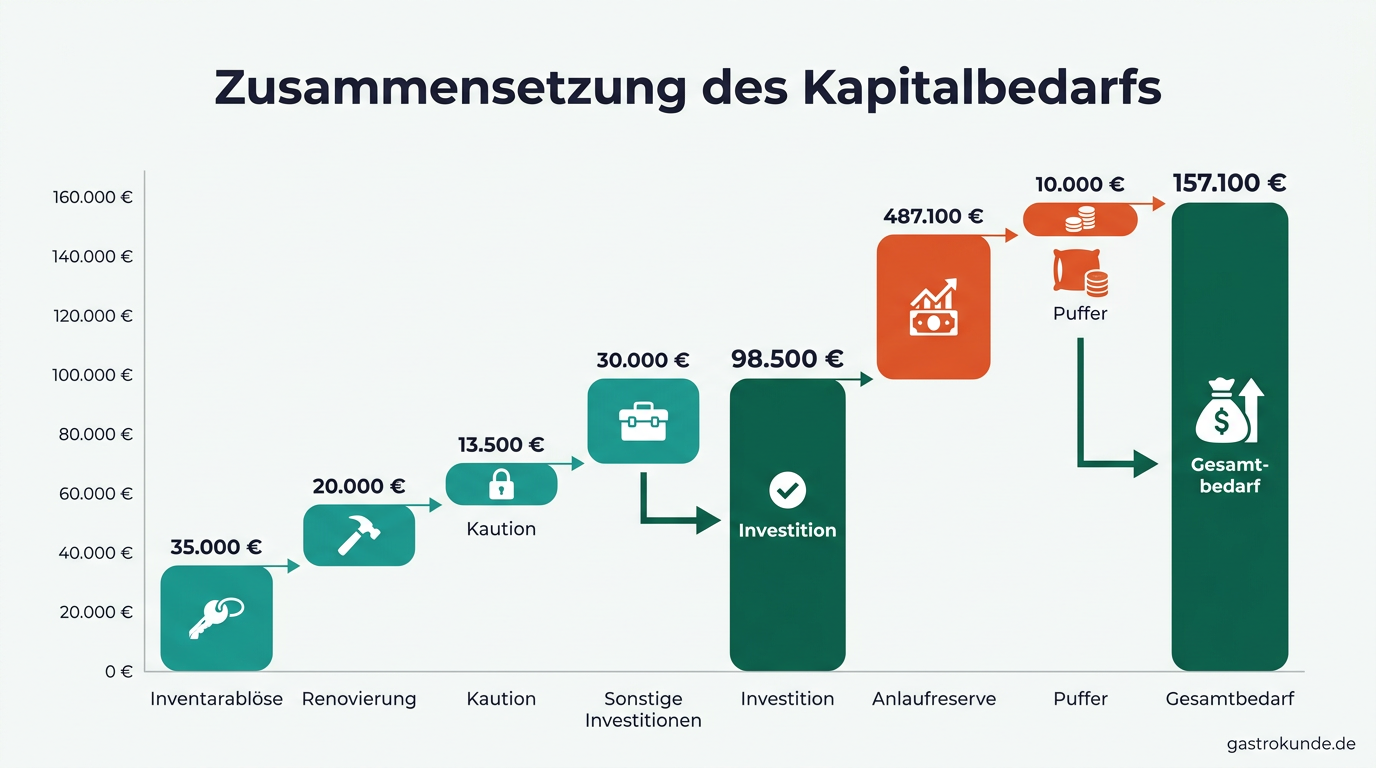
- Kapitalbedarf: rund 157.000 Euro für 60 Plätze im Beispiel
- Genehmigungen und Anmeldungen: die Reihenfolge entscheidet über den Eröffnungstermin
- Laufende Kosten im ersten Jahr: rund 27.000 Euro im Monat
- Drei typische Fehler und was sie kosten
- Was bis Ende Oktober 2026 erledigt sein sollte
Stand: 28. September 2026
Wer 2026 ein Restaurant eröffnen will, muss für einen Betrieb mit 60 Plätzen in einem bestehenden Gastronomieobjekt mit rund 150.000 bis 160.000 Euro Kapitalbedarf rechnen, wenn man die Beispielrechnung in diesem Beitrag zugrunde legt. Knapp ein Drittel davon fließt in die Reserve für die Anlaufmonate, in denen der Laden noch nicht voll ist. Diese Reserve streichen Gründer am häufigsten zusammen, wenn die Bank nachverhandelt.
Der Zeitpunkt spielt mit. Wer Ende September 2026 einen Pachtvertrag unterschreibt, wird das Weihnachtsgeschäft in den meisten Fällen verpassen, weil Erlaubnis, Umbau und Personalsuche parallel laufen müssen. Das realistische Ziel ist eine Eröffnung im Frühjahr 2027 mit Beginn der Terrassensaison. Damit fällt das komplette erste Betriebsjahr unter den neuen Mindestlohn von 14,60 Euro, der ab 1. Januar 2027 gilt.
Restaurant eröffnen 2026: sieben Prozent Steuer auf Speisen, aber weniger Gäste
Seit dem 1. Januar 2026 gilt für Speisen in der Gastronomie dauerhaft der ermäßigte Umsatzsteuersatz von 7 Prozent, egal ob vor Ort gegessen, mitgenommen oder geliefert. Der Bundesrat hat dem Steueränderungsgesetz am 19. Dezember 2025 zugestimmt, die Regelung ist unbefristet. Getränke bleiben bei 19 Prozent. Für die Kasse heißt das: Speisen und Getränke laufen auf getrennten Warengruppen und Erlöskonten, Kombiangebote wie Menüs mit Getränkebegleitung müssen aufgeteilt werden.
Die Nachfrage hält damit nicht Schritt. Laut Statistischem Bundesamt lag der Umsatz der Gastronomie im ersten Halbjahr 2026 real 5,7 Prozent unter dem Vorjahreszeitraum, nominal aber 2,2 Prozent darüber. Auch im Juli 2026 setzte die Gastronomie real 4,7 Prozent weniger um als im Juli 2025. Die Betriebe verkaufen also weniger Portionen zu höheren Preisen. Parallel dazu meldete Destatis für das erste Halbjahr 2026 im Gastgewerbe 59,6 Unternehmensinsolvenzen je 10.000 Unternehmen, bei einem Durchschnitt aller Branchen von 36,2. Nur Verkehr und Lagerei lagen höher.
Für die Planung ergibt sich daraus eine klare Konsequenz: Ein Businessplan, der die Gewinnschwelle nur bei voller Auslastung erreicht, trägt 2026 nicht. Die Gästezahlen gehören konservativ angesetzt, die Preise müssen die Kosten ab dem ersten Bon decken.
Übernahme oder Neugründung: die Entscheidung vor dem ersten Euro
Die meisten Gründer stehen vor der Wahl zwischen einem laufenden oder gerade geschlossenen Betrieb mit Küche und einer freien Fläche, die erst zur Gaststätte werden muss. Beide Wege haben Kostenfallen, die im Exposé des Maklers nicht auftauchen.
| Punkt | Übernahme eines Betriebs | Neugründung auf freier Fläche |
|---|---|---|
| Genehmigung | Erlaubnis ist an die Person gebunden und wird neu beantragt; wo das Bundes-Gaststättengesetz gilt, ist eine vorläufige Gestattung für in der Regel bis zu drei Monate möglich (§ 11 GastG) | Nutzungsänderung beim Bauamt nötig, wenn vorher keine Gastronomie in den Räumen war |
| Küche und Technik | vorhanden, Zustand und Wartungsnachweise prüfen | komplett neu, meist der größte Investitionsposten |
| Personal | bei Übernahme des Betriebs können Arbeitsverhältnisse mit allen Rechten übergehen (§ 613a BGB) | freie Auswahl, Rekrutierung muss vor der Eröffnung abgeschlossen sein |
| Haftung | Haftung für betriebliche Steuern des Vorgängers möglich (§ 75 AO), bei Fortführung des Firmennamens auch für Verbindlichkeiten (§ 25 HGB) | kein Risiko aus Altlasten des Vorgängers |
| Gäste | Stammkundschaft, aber auch der alte Ruf | Aufbau von null |
Die Haftungszeile unterschätzen viele. Wer einen Betrieb im Ganzen übernimmt, kann für Umsatz- und Lohnsteuerschulden des Vorgängers aus dem laufenden und dem vorangegangenen Kalenderjahr herangezogen werden. Beim Betriebsübergang gilt dasselbe Prinzip für Mitarbeiter: Der Koch mit 15 Jahren Betriebszugehörigkeit kommt samt Kündigungsschutz und Urlaubsansprüchen mit. Rechtlicher Hinweis: Übernahmevertrag, Inventarliste und Pachtvertrag gehören vor der Unterschrift auf den Tisch eines Fachanwalts für Handels- oder Mietrecht, die steuerlichen Folgen klärt der Steuerberater.
Kapitalbedarf: rund 157.000 Euro für 60 Plätze im Beispiel
Das folgende Beispiel geht von einem Pachtobjekt aus, in dem bis zuletzt ein Restaurant betrieben wurde. Eine Nutzungsänderung entfällt, die Küche wird per Inventarablöse vom Vorpächter übernommen. Die Beträge sind Rechenannahmen für dieses Beispiel und keine Marktpreise. Wer die Tabelle für den eigenen Betrieb nutzt, ersetzt jede Zeile durch ein schriftliches Angebot.
| Posten | Beispielwert | Wovon der Betrag abhängt |
|---|---|---|
| Kaution, drei Monatspachten à 4.500 Euro | 13.500 € | bei Gewerbemiete frei verhandelbar |
| Inventarablöse an den Vorpächter | 35.000 € | Zeitwert, Zustand, ggf. Gutachten |
| Renovierung Gastraum, Licht, Möbelergänzung | 20.000 € | Zustand, Eigenleistung |
| Wartung und Reparatur Lüftung, Kühlung, Spülmaschine | 6.000 € | Alter der Geräte, Mängel bei der Übergabe |
| Kassensystem mit TSE, zwei Handgeräte | 4.000 € | Kauf, Miete oder Leasing |
| Kleininventar, Geschirr, Besteck, Wäsche | 7.000 € | Konzept, Tischzahl |
| Erstbestand Waren und Getränke | 6.000 € | Kartenumfang, Lieferantenkonditionen |
| Gebühren, IHK-Unterrichtung, Registerauszüge, Belehrung | 1.000 € | Kommune und Bundesland |
| Steuerberatung, anwaltliche Vertragsprüfung | 3.000 € | Umfang, Übernahme oder Neugründung |
| Eröffnungswerbung, Website, Fotos | 3.000 € | Eigenleistung |
| Zwischensumme Investition und Einmalkosten | 98.500 € | |
| Anlaufreserve, Rechnung unten | 48.600 € | wie schnell der Betrieb anläuft |
| Puffer, rund 10 Prozent der Investition | 10.000 € | |
| Kapitalbedarf gesamt | 157.100 € |
Die Anlaufreserve ist der Posten, über den am meisten gestritten wird. Sie leitet sich aus den monatlichen Fixkosten von rund 27.000 Euro ab, die weiter unten aufgeschlüsselt sind, und aus der Annahme, dass der Betrieb die Gewinnschwelle erst nach einem halben Jahr erreicht.
Genehmigungen und Anmeldungen: die Reihenfolge entscheidet über den Eröffnungstermin
Die Behörden arbeiten nacheinander, nicht gleichzeitig. Wer einen Nachweis zu spät beantragt, verschiebt alle folgenden Schritte. Die Reihenfolge unten gilt für ein Restaurant mit Alkoholausschank.
Vor der Unterschrift unter den Pachtvertrag
- Beim Bauamt klären, ob die Räume als Gaststätte genehmigt sind und ob die Genehmigung zur geplanten Betriebsart passt. Ein Café mit Kuchen und ein Restaurant mit Abendbetrieb und 60 Plätzen sind baurechtlich nicht dasselbe, etwa bei Stellplätzen, Brandschutz, Lüftung und Toilettenanlagen.
- Im Pachtvertrag ein Rücktrittsrecht oder eine aufschiebende Bedingung für den Fall aufnehmen lassen, dass Erlaubnis oder Baugenehmigung nicht erteilt werden.
- Den Termin für die Gaststättenunterrichtung bei der IHK buchen. Die Unterrichtung nach § 4 Gaststättengesetz dauert in Bayern bis zu sechs Stunden, die IHK Karlsruhe berechnet dafür 130 Euro. Wer eine einschlägige Ausbildung hat, kann je nach Kammer befreit sein.
Erlaubnis oder Anzeige beim Ordnungsamt
Wie die Zulassung läuft, hängt vom Bundesland ab. In Ländern mit Erlaubnispflicht verlangt die Behörde Unterrichtungsnachweis, Führungszeugnis, Auszug aus dem Gewerbezentralregister, Pacht- oder Mietvertrag und eine Grundrisszeichnung der Räume, möglichst im Maßstab 1:100. Beide Registerauszüge werden beim Bundesamt für Justiz beantragt. Für die Erlaubnis sollten mindestens vier Wochen vor Betriebsbeginn eingeplant sein, die Gebühren legen Länder und Kommunen selbst fest.
In Baden-Württemberg gilt seit dem 1. Januar 2026 ein neues Gaststättengesetz. Die Erlaubnispflicht ist dort entfallen und durch eine sogenannte Anzeigepflicht Plus ersetzt: Mit der Gewerbeanzeige muss ein Nachweis über die Gaststättenunterrichtung vorliegen, und zwar unabhängig vom Alkoholausschank. Die IHK Region Stuttgart weist darauf hin, dass früher besuchte Unterrichtungen dort nicht mehr anerkannt werden. Baurechtliche Anforderungen bleiben auch ohne Erlaubnisverfahren bestehen. Wer eine ältere Bescheinigung besitzt oder das Bundesland wechselt, klärt vorab mit der zuständigen Behörde, ob sie reicht.
Vor dem ersten Arbeitstag in der Küche
- Belehrung nach § 43 Infektionsschutzgesetz beim Gesundheitsamt für alle, die mit Lebensmitteln arbeiten. Die Bescheinigung darf bei Aufnahme der Tätigkeit nicht älter als drei Monate sein. Danach belehrt der Arbeitgeber selbst, alle zwei Jahre, und dokumentiert das.
- Registrierung als Lebensmittelunternehmen bei der Lebensmittelüberwachung nach Artikel 6 der EU-Hygieneverordnung 852/2004.
- Betriebsnummer bei der Bundesagentur für Arbeit beantragen. Im Gastgewerbe gilt die Sofortmeldepflicht: Jeder neue Mitarbeiter wird spätestens bei Arbeitsaufnahme gemeldet, auch Aushilfen am Eröffnungswochenende.
- Preisverzeichnis für die wesentlichen Speisen und Getränke neben dem Eingang anbringen, so verlangt es die Preisangabenverordnung. Allergene müssen nach Lebensmittelinformationsrecht für jedes Gericht abrufbar sein.
In den ersten Wochen nach der Eröffnung
- Unfallversicherung: Anmeldung bei der Berufsgenossenschaft Nahrungsmittel und Gastgewerbe binnen einer Woche nach Betriebsbeginn.
- Finanzamt: Fragebogen zur steuerlichen Erfassung innerhalb eines Monats elektronisch über ELSTER.
- Kasse: Elektronische Kassensysteme mit technischer Sicherheitseinrichtung (TSE) sind innerhalb eines Monats nach Anschaffung über Mein ELSTER zu melden, gemietete und geleaste Geräte eingeschlossen. Eine Meldung per E-Mail oder auf Papier ist unwirksam.
- Mehrweg: Wer Speisen oder Getränke zum Mitnehmen in Einwegverpackungen aus Kunststoff anbietet, muss seit 2023 eine Mehrwegalternative anbieten. Ausgenommen sind Betriebe mit höchstens fünf Beschäftigten und höchstens 80 Quadratmetern Verkaufsfläche, wobei Sitzplätze mitzählen. Ein Restaurant mit 60 Plätzen fällt praktisch immer darunter.
- GEMA-Lizenz, sobald im Gastraum Musik läuft, und Rundfunkbeitrag für die Betriebsstätte.
Laufende Kosten im ersten Jahr: rund 27.000 Euro im Monat
Die Fixkosten im Beispielbetrieb sind bereits mit den Löhnen für 2027 gerechnet, weil das erste volle Betriebsjahr bei einer Eröffnung im Frühjahr dort liegt. Als Team sind ein Koch, ein Beikoch zum Mindestlohn, eine Servicekraft in Vollzeit und vier Minijobber für Service und Spüle eingeplant. Der Inhaber steht selbst am Pass und zahlt sich einen Unternehmerlohn, der in der Kalkulation als Kosten auftaucht. Wer diese Zeile weglässt, rechnet sich einen Betrieb schön, der den Inhaber nicht ernährt.
| Posten | pro Monat | Annahme |
|---|---|---|
| Pacht netto | 4.500 € | |
| Nebenkosten, Strom, Gas, Wasser | 2.200 € | |
| Drei Vollzeitkräfte inkl. Arbeitgeberkosten | 10.300 € | 3.200 € + 2.531 € + 2.700 € brutto, Faktor 1,22 |
| Vier Minijobs à 633 € inkl. Pauschalen | 3.320 € | Faktor 1,31 |
| Unternehmerlohn Inhaber | 3.000 € | |
| Versicherungen | 400 € | Haftpflicht, Inhalt, Betriebsunterbrechung |
| Steuerberatung, Lohnabrechnung | 600 € | |
| Kasse, Software, Telefon | 200 € | |
| GEMA, Rundfunkbeitrag, IHK-Beitrag | 150 € | |
| Reinigung, Wäsche, Instandhaltung | 700 € | |
| Marketing laufend | 300 € | |
| Kapitaldienst Kredit, Zins und Tilgung | 1.300 € | |
| Summe | 26.970 € |
Zu den Faktoren: Die Arbeitgeberanteile zur Sozialversicherung liegen 2026 bei gut 21 Prozent des Bruttolohns, je nach Zusatzbeitrag der Krankenkasse. Mit Umlagen und BGN-Beitrag ist ein Faktor von 1,22 eine vorsichtige Planungsgröße. Für gewerbliche Minijobs zahlt der Arbeitgeber 13 Prozent Pauschale zur Kranken- und 15 Prozent zur Rentenversicherung sowie 2 Prozent Pauschsteuer, dazu Umlagen und Unfallversicherung.
So wirkt der Mindestlohn 2027 auf das Beispiel
Der Mindestlohn liegt seit 1. Januar 2026 bei 13,90 Euro und steigt am 1. Januar 2027 auf 14,60 Euro. Die Minijob-Grenze wächst mit, von 603 auf 633 Euro im Monat. Die mögliche Stundenzahl eines Minijobbers zum Mindestlohn bleibt dadurch bei gut 43 Stunden im Monat.
Das ist nur die direkte Wirkung. In der Praxis verlangt der Koch, der bisher 800 Euro über dem Beikoch lag, den gleichen Abstand. Ob ein Tarifvertrag gilt, hängt von der Mitgliedschaft im DEHOGA-Landesverband oder einer Allgemeinverbindlicherklärung ab, und die Tarife unterscheiden sich von Bundesland zu Bundesland. Der Landesverband gibt dazu Auskunft.
Gewinnschwelle: 48 Gäste pro Öffnungstag
Aus den Fixkosten folgt der Umsatz, den der Betrieb mindestens braucht. Angenommen sind ein Wareneinsatz von 30 Prozent vom Nettoumsatz und weitere 2 Prozent für Kartengebühren und Verbrauchsmaterial. Pro Euro Nettoumsatz bleiben damit 68 Cent Deckungsbeitrag, also der Betrag, der nach den variablen Kosten zur Deckung der Fixkosten übrig bleibt. Wie man den Wareneinsatz je Gericht sauber ermittelt, steht im Beitrag Kalkulation in der Gastronomie 2026: Vom Wareneinsatz zum Kartenpreis.
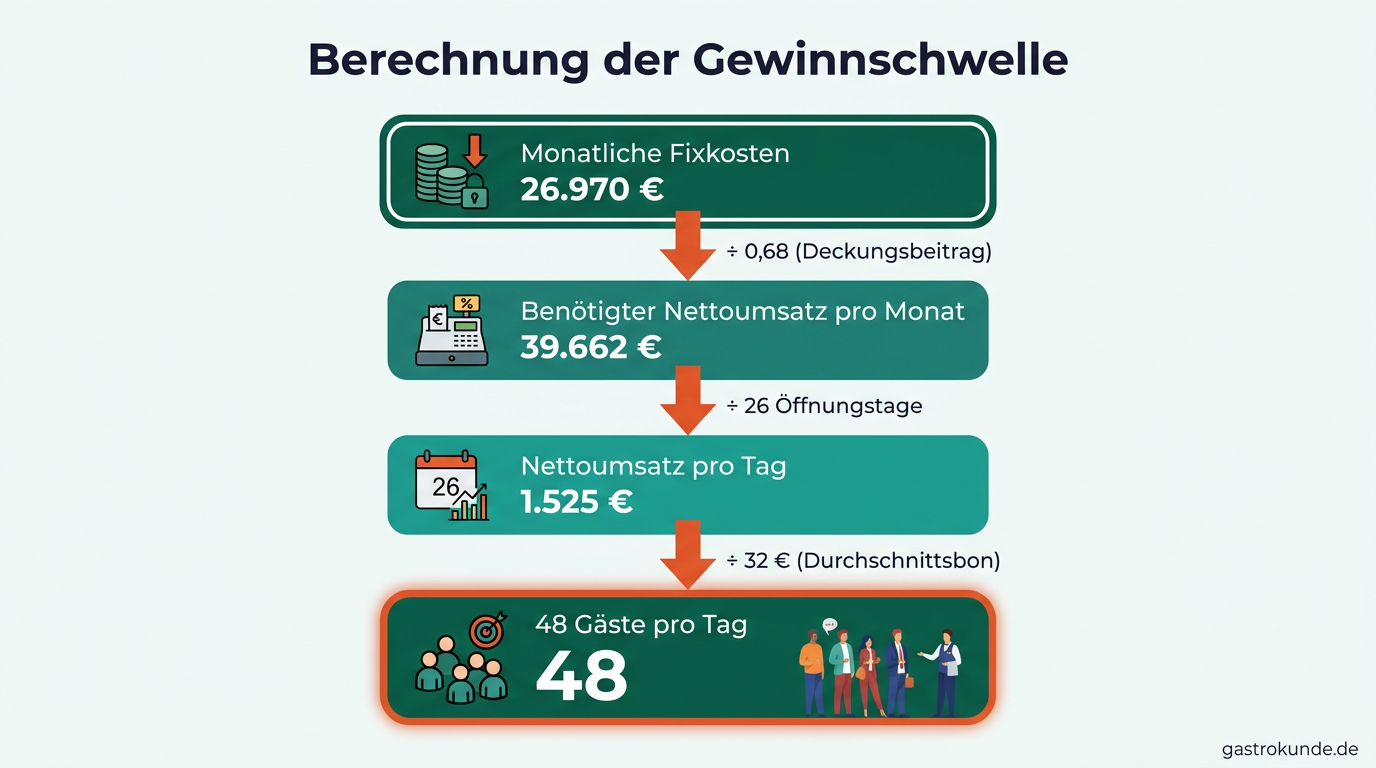
Das klingt machbar, solange man es als Tagesdurchschnitt liest. Ein Dienstagabend im Februar mit zwölf Gästen muss durch einen Samstag mit 110 Couverts ausgeglichen werden. Wer nur abends öffnet, braucht diese Zahl aus einer einzigen Schicht.
Drei typische Fehler und was sie kosten
Fehler 1: Pachtvertrag unterschrieben, bevor die Nutzung geklärt ist
Der Vertrag läuft ab dem Übergabetag, die Erlaubnis kommt erst, wenn das Bauamt die Nutzungsänderung oder den Brandschutz abgenommen hat. Verzögert sich das um vier Monate, zahlt der Beispielbetrieb 18.000 Euro Pacht ohne einen einzigen Bon. Ist der Koch bereits eingestellt, kommen rund 3.900 Euro Arbeitgeberkosten pro Monat dazu, über vier Monate also 15.600 Euro. Zusammen sind das 33.600 Euro, die in keinem Finanzierungsplan standen. Die Rücktrittsklausel aus dem Genehmigungsabschnitt kostet dagegen eine Verhandlungsrunde mit dem Verpächter.
Fehler 2: Ein Umsatzplan, der ab dem ersten Monat mit voller Auslastung rechnet
Im Beispiel liegt die Gewinnschwelle bei 48 Gästen am Tag. Kommen dauerhaft nur 38, sieht die Rechnung so aus:
Die Anlaufreserve von 48.600 Euro ist damit nach knapp neun Monaten aufgebraucht. Zehn Gäste weniger pro Tag entscheiden also darüber, ob der Betrieb das erste Jahr übersteht. Angesichts eines realen Umsatzminus der Gastronomie von 5,7 Prozent im ersten Halbjahr 2026 ist ein Plan mit Vollauslastung ab Tag eins kaum zu rechtfertigen.
Fehler 3: Pflichten nach der Eröffnung laufen lassen
In den ersten Wochen ist der Inhaber am Pass, am Tresen und beim Wareneingang. Die Stundenzettel bleiben liegen. Im Gastgewerbe müssen Beginn, Ende und Dauer der Arbeitszeit von Minijobbern und kurzfristig Beschäftigten spätestens am siebten Tag nach dem Arbeitstag aufgezeichnet und mindestens zwei Jahre aufbewahrt werden. Verstöße gegen diese Pflicht können nach dem Mindestlohngesetz mit bis zu 30.000 Euro Bußgeld geahndet werden.
Bei der Kasse liegt das Risiko ähnlich hoch. Eine elektronische Kasse ohne ordnungsgemäß eingesetzte TSE kann nach § 379 Abgabenordnung mit bis zu 25.000 Euro Bußgeld belegt werden. Teurer als das Bußgeld wird meist die Hinzuschätzung bei einer Kassennachschau oder Betriebsprüfung: Erkennt das Finanzamt die Kassenführung nicht an, schätzt es den Umsatz, und auf den geschätzten Mehrumsatz fallen Umsatz-, Einkommen- und Gewerbesteuer an.
Was bis Ende Oktober 2026 erledigt sein sollte
Für eine Eröffnung im Frühjahr 2027 ist der Oktober der Monat, in dem die Weichen gestellt werden. Beim Bauamt eine Auskunft zur genehmigten Nutzung des Wunschobjekts einholen, bevor irgendetwas unterschrieben wird. Den IHK-Termin für die Unterrichtung buchen, weil die Kurse vor der Frühjahrssaison erfahrungsgemäß voll werden. Mit dem Steuerberater die Rechtsform festlegen, denn davon hängen Haftung, Handelsregister und die Unterlagen für den Erlaubnisantrag ab.
Einen Punkt übersehen viele, die im Frühjahr eröffnen wollen: Die Belehrung beim Gesundheitsamt darf bei Arbeitsbeginn nicht älter als drei Monate sein. Wer sie aus Übereifer schon im Herbst macht, muss im Frühjahr unter Umständen noch einmal hin. Und wenn die Kasse steht, beginnt die Monatsfrist für die ELSTER-Meldung mit dem Kaufdatum und nicht mit dem Eröffnungstag.